Além do agro: entenda por que o lucro do Banco do Brasil despencou 66,5% e derrubou as ações
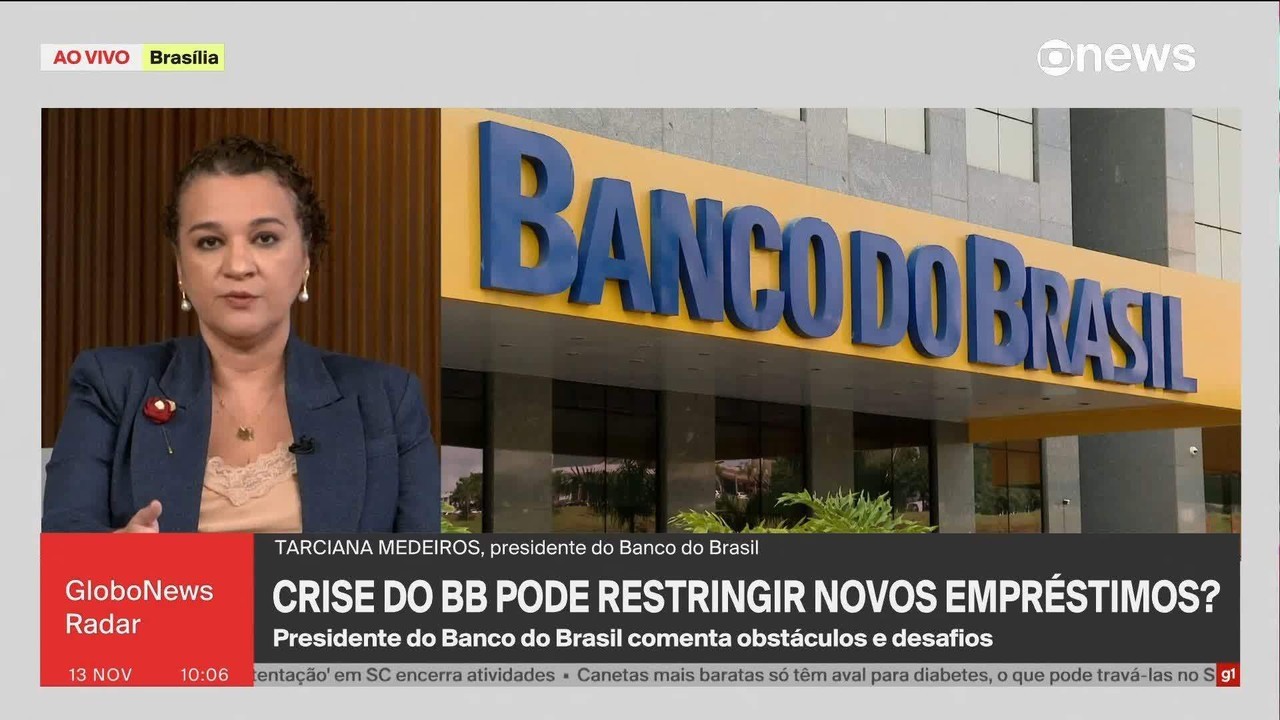
Presidente do BB fala sobre crise com o agro
A forte queda das ações do Banco do Brasil na quinta-feira (12) refletiu a reação negativa do mercado aos resultados do terceiro trimestre de 2026, divulgados na véspera. Os papéis recuaram 8,35% no Ibovespa, principal índice da bolsa brasileira.
O banco atribuiu a queda de 66,5% no lucro ao aumento da inadimplência, principalmente no agronegócio. Mas os problemas no setor não explicam, sozinhos, o resultado abaixo das expectativas.
🗒️ Tem alguma sugestão de reportagem? Mande para o g1
O avanço dos calotes no cartão de crédito, a redução das receitas financeiras, o aumento das despesas e o corte na distribuição de dividendos aos acionistas também ampliaram as preocupações dos investidores.
A reação negativa continuou nesta sexta-feira (13). Por volta das 11h33, as ações do Banco do Brasil caíam 2,91%, negociadas a R$ 15,03. No acumulado do ano, os papéis já perderam 31,39% de seu valor. O banco estava avaliado em R$ 85,8 bilhões na bolsa.
A seguir, entenda os principais fatores que pressionaram os resultados e por que o balanço decepcionou o mercado.
O agro continua sendo o principal problema
Tarciana Medeiros, presidente do Banco do Brasil
alter Campanato/Agência Brasil
De modo geral, o aumento da inadimplência no agronegócio foi o principal fator de pressão sobre os resultados do Banco do Brasil no terceiro trimestre de 2026.
No período, o banco registrou R$ 12,2 bilhões em despesas com perdas esperadas no setor, alta de 45% em relação aos três meses anteriores. Esses valores representam possíveis prejuízos com empréstimos que podem não ser pagos.
Segundo a Genial Investimentos, dos R$ 28 bilhões em novos créditos que entraram em situação de inadimplência no período, R$ 14,7 bilhões vieram do agronegócio, ou seja, 53% do total.
Como mostrou o g1, a presidente do banco, Tarciana Medeiros, afirmou que parte dos médios e grandes produtores de soja, milho e pecuária, principalmente no Centro-Oeste, deixou de pagar ou renegociar suas dívidas, mesmo diante de condições facilitadas.
Apenas 15% dos clientes inadimplentes aderiram à Medida Provisória (MP) 1.376, criada para facilitar a renegociação de dívidas rurais, com juros reduzidos e prazos de pagamento de até 10 anos.
“A possibilidade de conseguir condições melhores para renegociar as dívidas no futuro pode ter levado alguns produtores a adiar os pagamentos”, afirmou ao g1 a CEO da Magno Investimentos, Olívia Flôres de Brás, que também destacou as dificuldades financeiras enfrentadas pelo setor.
Entidades do setor, como a Aprosoja Brasil, atribuem o aumento das dívidas às dificuldades econômicas do setor, como juros elevados, oscilações nos preços agrícolas e problemas climáticos.
A Genial Investimentos também chamou a atenção para o aumento dos pedidos de recuperação judicial no agronegócio. Foram 189 novos processos no trimestre, envolvendo R$ 1,3 bilhão.
LEIA MAIS
‘Sobreviver ou pagar ao banco’: o que levou os produtores rurais à inadimplência recorde
Presidente do BB explica quem são os produtores que não aderiram à renegociação do banco
BB: 31 mil produtores rurais estão inadimplentes e ‘portas’ estão ‘abertas’ para renegociação
Endividamento das famílias e queda nas receitas
Mulher checando informações do cartão de crédito
Reprodução Freepik
Além do agronegócio, o Banco do Brasil enfrenta dificuldades com a inadimplência das famílias, em um cenário de juros elevados e endividamento recorde no país.
No terceiro trimestre, 9,14% da carteira de empréstimos para pessoas físicas do banco estava com pagamentos atrasados havia mais de 90 dias. No cartão de crédito, o índice chegou a 16,35%.
Apesar disso, os analistas identificaram um sinal de melhora. O volume de empréstimos que passaram a registrar atrasos nos pagamentos caiu de R$ 11,8 bilhões para R$ 9,3 bilhões entre o segundo e o terceiro trimestres.
Isso significa que, embora a inadimplência continue elevada, menos empréstimos entraram em situação de atraso no período.
O problema é que, além de lidar com os atrasos, o banco passou a ganhar menos com suas operações financeiras.
A chamada margem financeira bruta caiu 5,5%, para R$ 25,98 bilhões. Esse indicador mede o resultado das operações financeiras, incluindo a diferença entre os juros recebidos nos empréstimos e os custos para obter recursos.
Ao mesmo tempo, o custo do crédito — que inclui principalmente as despesas para cobrir possíveis calotes — subiu 14,9%, para R$ 21,23 bilhões. Já as despesas administrativas também cresceram 2%, para R$ 10,28 bilhões.
Com isso, o Banco do Brasil enfrenta uma dupla pressão, pois precisa reservar mais recursos para cobrir possíveis perdas e, ao mesmo tempo, registrou uma queda nas receitas financeiras.
“A decepção foi generalizada”, avaliaram os analistas da XP Investimentos.
O banco teve prejuízo antes dos impostos, mas fechou com lucro
Outro ponto que chamou a atenção dos analistas foi o resultado negativo de R$ 832 milhões antes dos impostos, indicador conhecido como Lucro Antes do Imposto de Renda (LAIR).
Isso significa que, antes de considerar os efeitos tributários, as receitas e despesas contabilizadas pelo banco resultaram em prejuízo.
Apesar disso, o Banco do Brasil encerrou o trimestre com lucro líquido ajustado de R$ 1,27 bilhão.
🔎 A diferença se explica, em parte, pelo reconhecimento de R$ 3,12 bilhões em créditos tributários — valores que podem reduzir impostos e melhorar o resultado contábil, mas não representam necessariamente uma entrada imediata de dinheiro no caixa.
A Genial Investimentos destacou que o lucro ficou 59% abaixo das expectativas do mercado e 43,8% inferior à sua própria projeção.
Já o Itaú BBA também classificou o desempenho como negativo, destacando que as despesas com possíveis calotes ficaram acima das estimativas, enquanto as receitas financeiras decepcionaram.
“Continuamos cautelosos”, afirmaram os analistas do Itaú BBA em relatório divulgado após o balanço.
Menos dividendos para acionistas
Investimentos, bolsa de valores, ações
Energepic.com/Pexels
O aumento da inadimplência também pressionou as reservas financeiras do Banco do Brasil. O índice de capital principal (CET1) caiu para 10,80%, abaixo da meta de 11% estabelecida pela instituição.
🔎 Esse indicador mede a capacidade do banco de absorver prejuízos com recursos próprios. Quanto menor o índice, menor a margem de segurança para enfrentar perdas inesperadas.
Diante desse cenário, o banco reduziu pela metade sua projeção de lucro para 2026, de uma faixa entre R$ 18 bilhões e R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões.
A instituição também diminuiu de 30% para 25% a parcela do lucro destinada ao pagamento de dividendos e juros sobre capital próprio em 2026, valores distribuídos aos acionistas. Para 2027, a distribuição também ficará limitada a 25%, conforme as projeções atuais.
A medida permite manter mais recursos no banco para enfrentar possíveis perdas, mas reduz o retorno imediato dos investidores.
A reação do mercado foi exagerada?
A queda das ações reflete a preocupação dos investidores com a crise enfrentada pelo Banco do Brasil. Na avaliação dos analistas, os problemas vão além de um trimestre de resultados ruins e aumentam as incertezas sobre quando a instituição conseguirá recuperar seus lucros.
O próprio Banco do Brasil reduziu praticamente pela metade sua previsão de lucro ajustado para 2026 e elevou sua estimativa de despesas com possíveis calotes para uma faixa entre R$ 80 bilhões e R$ 83 bilhões no ano.
Para o Citi, ainda não há sinais claros de recuperação. “O resultado oferece poucos motivos para acreditar que a inadimplência tenha começado a melhorar”, afirmaram os analistas do banco americano.
Segundo a instituição financeira, o Banco do Brasil enfrenta uma situação difícil: ao reduzir a concessão de empréstimos para evitar novos calotes, o banco limita o crescimento de suas receitas, enquanto as despesas com inadimplência continuam elevadas.
Essa combinação dificulta a recuperação dos lucros e a recomposição das reservas financeiras da instituição.
Para a Genial Investimentos, a recuperação pode demorar mais do que o previsto. A expectativa inicial era de que as despesas com inadimplência no agronegócio atingissem o ponto mais alto no terceiro trimestre e começassem a diminuir depois.
Mas a piora nos pagamentos em setembro e outubro aumentou o risco de que essa pressão continue no último trimestre do ano.
“O resultado antes de impostos foi negativo, o lucro só ficou no azul pelo crédito tributário, e a projeção de lucro de 2026 caiu pela metade”, destacaram os analistas da Genial.
A XP Investimentos também alertou para o risco de uma recuperação mais lenta, diante da piora da qualidade dos empréstimos no agronegócio e das dificuldades enfrentadas pelas famílias.
As recomendações dos bancos para as ações refletem esse cenário de cautela:
Citi: recomenda venda dos papéis, por considerar que ainda não há sinais claros de melhora da inadimplência.
XP Investimentos: mantém recomendação neutra, com preço-alvo de R$ 21.
Itaú BBA: também recomenda posição neutra, com preço-alvo de R$ 22 para 2027.
BTG Pactual: mantém recomendação neutra, com preço-alvo de R$ 18.
Genial Investimentos: colocou sua recomendação em revisão, diante das incertezas sobre a recuperação do banco.
🔎 O preço-alvo é uma estimativa de quanto o papel poderá valer no prazo considerado pela instituição, e não uma garantia.
Para recuperar a confiança dos investidores, o Banco do Brasil precisará reduzir a inadimplência, melhorar as receitas com empréstimos e reforçar suas reservas financeiras.
Olívia Flôres de Brás, CEO da Magno Investimentos, avalia a recuperação do agronegócio como decisiva. “A capacidade de normalização da carteira agro e de recomposição das margens será determinante para a recuperação da rentabilidade do banco”, afirmou.
O Citi, porém, avalia que a recuperação não será simples. Segundo os analistas, o banco enfrenta dificuldades para aumentar seus lucros sem comprometer o crescimento, a qualidade dos empréstimos ou suas reservas financeiras.
Por enquanto, a principal incerteza é quando a inadimplência começará a recuar e permitirá que o Banco do Brasil volte a apresentar resultados mais fortes.
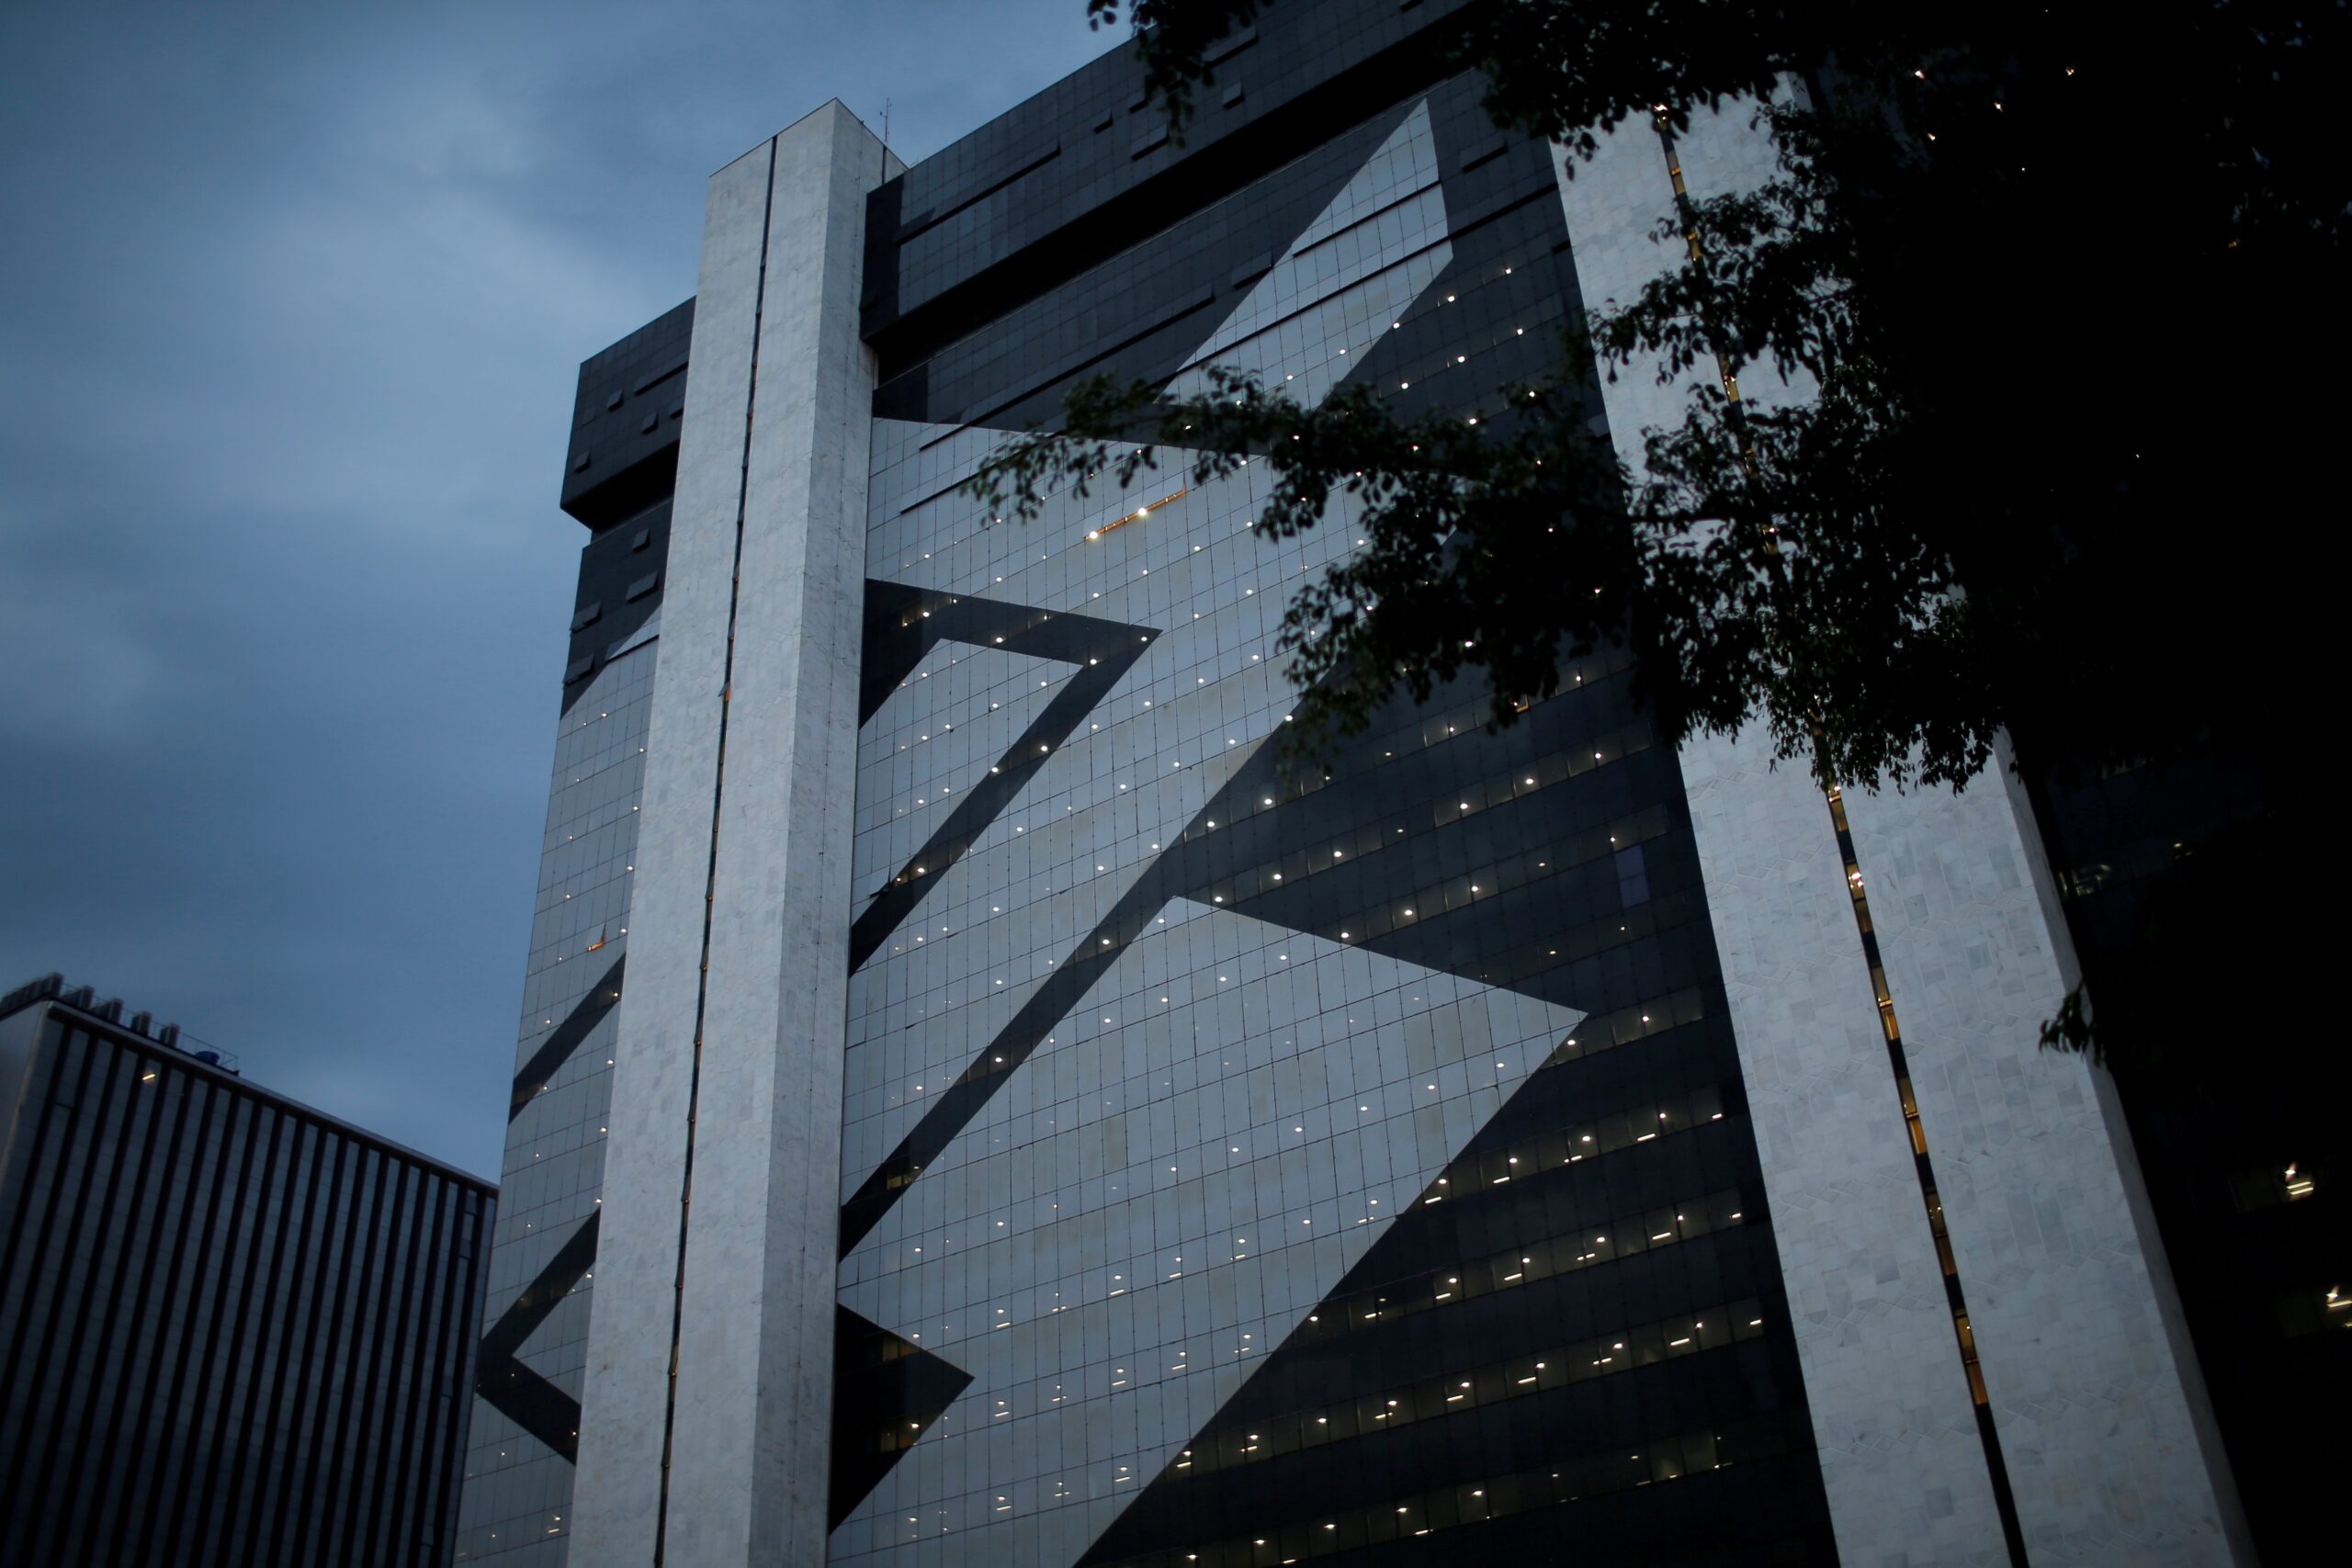
Sede do Banco do Brasil, em Brasília
Rafa Neddermeyer/Agência Brasil
A forte queda das ações do Banco do Brasil na quinta-feira (12) refletiu a reação negativa do mercado aos resultados do terceiro trimestre de 2026, divulgados na véspera. Os papéis recuaram 8,35% no Ibovespa, principal índice da bolsa brasileira.
O banco atribuiu a queda de 66,5% no lucro ao aumento da inadimplência, principalmente no agronegócio. Mas os problemas no setor não explicam, sozinhos, o resultado abaixo das expectativas.
🗒️ Tem alguma sugestão de reportagem? Mande para o g1
O avanço dos calotes no cartão de crédito, a redução das receitas financeiras, o aumento das despesas e o corte na distribuição de dividendos aos acionistas também ampliaram as preocupações dos investidores.
A reação negativa continuou nesta sexta-feira (13). Por volta das 11h33, as ações do Banco do Brasil caíam 2,91%, negociadas a R$ 15,03. No acumulado do ano, os papéis já perderam 31,39% de seu valor. O banco estava avaliado em R$ 85,8 bilhões na bolsa.
A seguir, entenda os principais fatores que pressionaram os resultados e por que o balanço decepcionou o mercado.
O agro continua sendo o principal problema
Tarciana Medeiros, presidente do Banco do Brasil
alter Campanato/Agência Brasil
De modo geral, o aumento da inadimplência no agronegócio foi o principal fator de pressão sobre os resultados do Banco do Brasil no terceiro trimestre de 2026.
No período, o banco registrou R$ 12,2 bilhões em despesas com perdas esperadas no setor, alta de 45% em relação aos três meses anteriores. Esses valores representam possíveis prejuízos com empréstimos que podem não ser pagos.
Segundo a Genial Investimentos, dos R$ 28 bilhões em novos créditos que entraram em situação de inadimplência no período, R$ 14,7 bilhões vieram do agronegócio, ou seja, 53% do total.
Como mostrou o g1, a presidente do banco, Tarciana Medeiros, afirmou que parte dos médios e grandes produtores de soja, milho e pecuária, principalmente no Centro-Oeste, deixou de pagar ou renegociar suas dívidas, mesmo diante de condições facilitadas.
Apenas 15% dos clientes inadimplentes aderiram à Medida Provisória (MP) 1.376, criada para facilitar a renegociação de dívidas rurais, com juros reduzidos e prazos de pagamento de até 10 anos.
“A possibilidade de conseguir condições melhores para renegociar as dívidas no futuro pode ter levado alguns produtores a adiar os pagamentos”, afirmou ao g1 a CEO da Magno Investimentos, Olívia Flôres de Brás, que também destacou as dificuldades financeiras enfrentadas pelo setor.
Entidades do setor, como a Aprosoja Brasil, atribuem o aumento das dívidas às dificuldades econômicas do setor, como juros elevados, oscilações nos preços agrícolas e problemas climáticos.
A Genial Investimentos também chamou a atenção para o aumento dos pedidos de recuperação judicial no agronegócio. Foram 189 novos processos no trimestre, envolvendo R$ 1,3 bilhão.
LEIA MAIS
‘Sobreviver ou pagar ao banco’: o que levou os produtores rurais à inadimplência recorde
Presidente do BB explica quem são os produtores que não aderiram à renegociação do banco
BB: 31 mil produtores rurais estão inadimplentes e ‘portas’ estão ‘abertas’ para renegociação
Endividamento das famílias e queda nas receitas
Mulher checando informações do cartão de crédito
Reprodução Freepik
Além do agronegócio, o Banco do Brasil enfrenta dificuldades com a inadimplência das famílias, em um cenário de juros elevados e endividamento recorde no país.
No terceiro trimestre, 9,14% da carteira de empréstimos para pessoas físicas do banco estava com pagamentos atrasados havia mais de 90 dias. No cartão de crédito, o índice chegou a 16,35%.
Apesar disso, os analistas identificaram um sinal de melhora. O volume de empréstimos que passaram a registrar atrasos nos pagamentos caiu de R$ 11,8 bilhões para R$ 9,3 bilhões entre o segundo e o terceiro trimestres.
Isso significa que, embora a inadimplência continue elevada, menos empréstimos entraram em situação de atraso no período.
O problema é que, além de lidar com os atrasos, o banco passou a ganhar menos com suas operações financeiras.
A chamada margem financeira bruta caiu 5,5%, para R$ 25,98 bilhões. Esse indicador mede o resultado das operações financeiras, incluindo a diferença entre os juros recebidos nos empréstimos e os custos para obter recursos.
Ao mesmo tempo, o custo do crédito — que inclui principalmente as despesas para cobrir possíveis calotes — subiu 14,9%, para R$ 21,23 bilhões. Já as despesas administrativas também cresceram 2%, para R$ 10,28 bilhões.
Com isso, o Banco do Brasil enfrenta uma dupla pressão, pois precisa reservar mais recursos para cobrir possíveis perdas e, ao mesmo tempo, registrou uma queda nas receitas financeiras.
“A decepção foi generalizada”, avaliaram os analistas da XP Investimentos.
O banco teve prejuízo antes dos impostos, mas fechou com lucro
Outro ponto que chamou a atenção dos analistas foi o resultado negativo de R$ 832 milhões antes dos impostos, indicador conhecido como Lucro Antes do Imposto de Renda (LAIR).
Isso significa que, antes de considerar os efeitos tributários, as receitas e despesas contabilizadas pelo banco resultaram em prejuízo.
Apesar disso, o Banco do Brasil encerrou o trimestre com lucro líquido ajustado de R$ 1,27 bilhão.
🔎 A diferença se explica, em parte, pelo reconhecimento de R$ 3,12 bilhões em créditos tributários — valores que podem reduzir impostos e melhorar o resultado contábil, mas não representam necessariamente uma entrada imediata de dinheiro no caixa.
A Genial Investimentos destacou que o lucro ficou 59% abaixo das expectativas do mercado e 43,8% inferior à sua própria projeção.
Já o Itaú BBA também classificou o desempenho como negativo, destacando que as despesas com possíveis calotes ficaram acima das estimativas, enquanto as receitas financeiras decepcionaram.
“Continuamos cautelosos”, afirmaram os analistas do Itaú BBA em relatório divulgado após o balanço.
Menos dividendos para acionistas
Investimentos, bolsa de valores, ações
Energepic.com/Pexels
O aumento da inadimplência também pressionou as reservas financeiras do Banco do Brasil. O índice de capital principal (CET1) caiu para 10,80%, abaixo da meta de 11% estabelecida pela instituição.
🔎 Esse indicador mede a capacidade do banco de absorver prejuízos com recursos próprios. Quanto menor o índice, menor a margem de segurança para enfrentar perdas inesperadas.
Diante desse cenário, o banco reduziu pela metade sua projeção de lucro para 2026, de uma faixa entre R$ 18 bilhões e R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões.
A instituição também diminuiu de 30% para 25% a parcela do lucro destinada ao pagamento de dividendos e juros sobre capital próprio em 2026, valores distribuídos aos acionistas. Para 2027, a distribuição também ficará limitada a 25%, conforme as projeções atuais.
A medida permite manter mais recursos no banco para enfrentar possíveis perdas, mas reduz o retorno imediato dos investidores.
A reação do mercado foi exagerada?
A queda das ações reflete a preocupação dos investidores com a crise enfrentada pelo Banco do Brasil. Na avaliação dos analistas, os problemas vão além de um trimestre de resultados ruins e aumentam as incertezas sobre quando a instituição conseguirá recuperar seus lucros.
O próprio Banco do Brasil reduziu praticamente pela metade sua previsão de lucro ajustado para 2026 e elevou sua estimativa de despesas com possíveis calotes para uma faixa entre R$ 80 bilhões e R$ 83 bilhões no ano.
Para o Citi, ainda não há sinais claros de recuperação. “O resultado oferece poucos motivos para acreditar que a inadimplência tenha começado a melhorar”, afirmaram os analistas do banco americano.
Segundo a instituição financeira, o Banco do Brasil enfrenta uma situação difícil: ao reduzir a concessão de empréstimos para evitar novos calotes, o banco limita o crescimento de suas receitas, enquanto as despesas com inadimplência continuam elevadas.
Essa combinação dificulta a recuperação dos lucros e a recomposição das reservas financeiras da instituição.
Para a Genial Investimentos, a recuperação pode demorar mais do que o previsto. A expectativa inicial era de que as despesas com inadimplência no agronegócio atingissem o ponto mais alto no terceiro trimestre e começassem a diminuir depois.
Mas a piora nos pagamentos em setembro e outubro aumentou o risco de que essa pressão continue no último trimestre do ano.
“O resultado antes de impostos foi negativo, o lucro só ficou no azul pelo crédito tributário, e a projeção de lucro de 2026 caiu pela metade”, destacaram os analistas da Genial.
A XP Investimentos também alertou para o risco de uma recuperação mais lenta, diante da piora da qualidade dos empréstimos no agronegócio e das dificuldades enfrentadas pelas famílias.
As recomendações dos bancos para as ações refletem esse cenário de cautela:
Citi: recomenda venda dos papéis, por considerar que ainda não há sinais claros de melhora da inadimplência.
XP Investimentos: mantém recomendação neutra, com preço-alvo de R$ 21.
Itaú BBA: também recomenda posição neutra, com preço-alvo de R$ 22 para 2027.
BTG Pactual: mantém recomendação neutra, com preço-alvo de R$ 18.
Genial Investimentos: colocou sua recomendação em revisão, diante das incertezas sobre a recuperação do banco.
🔎 O preço-alvo é uma estimativa de quanto o papel poderá valer no prazo considerado pela instituição, e não uma garantia.
Para recuperar a confiança dos investidores, o Banco do Brasil precisará reduzir a inadimplência, melhorar as receitas com empréstimos e reforçar suas reservas financeiras.
Olívia Flôres de Brás, CEO da Magno Investimentos, avalia a recuperação do agronegócio como decisiva. “A capacidade de normalização da carteira agro e de recomposição das margens será determinante para a recuperação da rentabilidade do banco”, afirmou.
O Citi, porém, avalia que a recuperação não será simples. Segundo os analistas, o banco enfrenta dificuldades para aumentar seus lucros sem comprometer o crescimento, a qualidade dos empréstimos ou suas reservas financeiras.
Por enquanto, a principal incerteza é quando a inadimplência começará a recuar e permitirá que o Banco do Brasil volte a apresentar resultados mais fortes.
Sede do Banco do Brasil, em Brasília
Rafa Neddermeyer/Agência Brasil
📰 Fonte: G1 – Ler Completa
Share this content:

Publicar comentário